

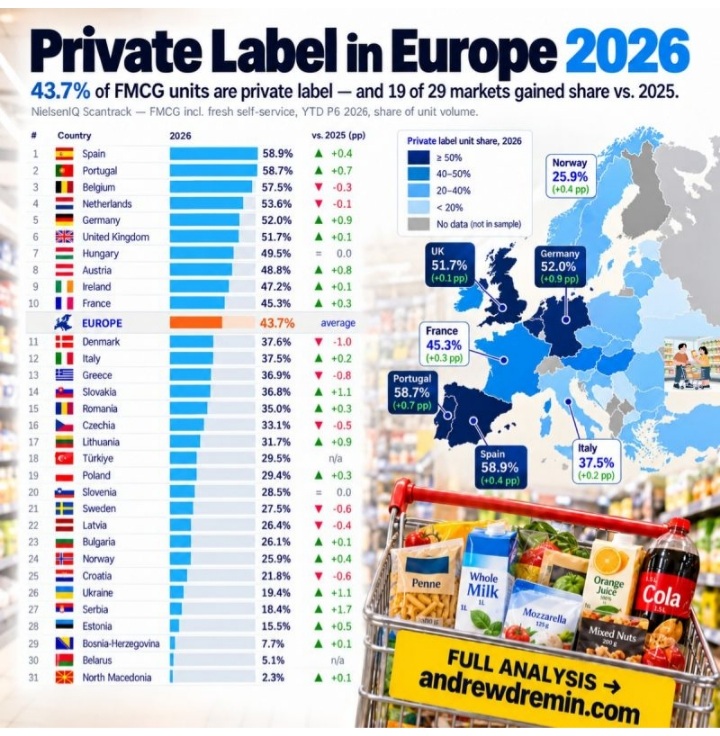
RINCIH.COM. Nielsen IQ melaporkan 58,9 persen unit FMCG terjual di Spanyol adalah label pribadi. Sementara, di Norwegia, hanya 25,9%. Dan tiga kelompok grosir terbesar di Norwegia menguasai hampir 97% pasar.
Konsentrasi ritel saja jelas tidak menjelaskan kesuksesan private-label. Menurut NielsenIQ, private label kini mewakili 43,7% unit FMCG di 31 pasar Eropa. Portugal berada di angka 58,7%, Jerman di 52%, Prancis di 45,3%, dan di Italia hanya di 37,5%.
Andrew Dremin, Retail & FMCG Insights mengatakan, perbedaan ini terlalu besar untuk dijelaskan hanya dengan inflasi. Format ritel, kekuatan pemasok, dan strategi pilihan sangat penting.
“Tapi temuan NIQ lain menarik perhatian saya,” katanya, kemarin.
Private label menyumbang 46% dari peluncuran produk FMCG baru di lima pasar utama Eropa Barat. Namun nilai penjualan dari inovasi private label turun 2,1%, sementara kecepatan penjualan turun 6,9%.
Lebih banyak produk. Tapi produktivitas penjualan yang lebih lemah. Apakah peritel meningkatkan koleksi mereka atau sekadar meningkatkan penetrasi label privat?
“Saya selalu berhati-hati terhadap target kategori yang terlihat mengesankan dalam laporan manajemen tetapi sedikit mengungkapkan kinerja sebenarnya.”
Hapus dua SKU merek nasional. Perkenalkan tiga alternatif merek sendiri. Margin pembelian meningkat, dan pangsa saham private-label meningkat.
Terlihat bagus. Tapi apakah kategori ini menghasilkan lebih banyak uang? Atau apakah produk baru hanya mengambil penjualan dari produk yang sudah ada?
Bagaimana dengan pelanggan yang datang khusus untuk merek nasional tersebut? Lima pertanyaan yang harus diajukan eksekutif ritel kepada manajer kategori mereka:
Penjualan tambahan: Seberapa besar pertumbuhan private-label yang benar-benar baru, bukan kanibalisasi?
Profitabilitas: Apakah total kategori laba kotor dalam euro telah membaik, termasuk pendanaan pemasok dan kerugian stok?
Produktivitas SKU: Apakah produk label privat baru menghasilkan ruang rak per meter lebih banyak daripada yang digantikan?
Retensi pelanggan: Ketika kami menghapus sebuah merek, apakah pembeli beralih ke alternatif kami atau meninggalkan kategori tersebut?
Keseimbangan assortimen: Merek nasional mana yang membawa penjualan, keuntungan, atau pelanggan tambahan yang tidak dapat digantikan oleh label pribadi?
“Jawabannya akan berbeda antara kopi, deterjen, dan permen. Satu kebijakan assortment jarang bekerja sama baiknya di semua tempat.”
Dan produsen FMCG harus mempertahankan ruang rak dengan presentasi pangsa pasar dan promosi tambahan saja tidak cukup. Tunjukkan pada retailer apa yang akan hilang tanpa merek Anda.
Spanyol mendekati penetrasi label pribadi 60% sangat mengesankan. Tapi saya tidak akan langsung merayakan mencapai 65%.
Tugas manajer kategori bukanlah memaksimalkan pangsa label privat. Tujuannya adalah untuk membuat seluruh kategori lebih menguntungkan.
“Kedengarannya jelas. Namun kita lebih sering membahas angka pertama daripada yang kedua.”(Nielsen)