

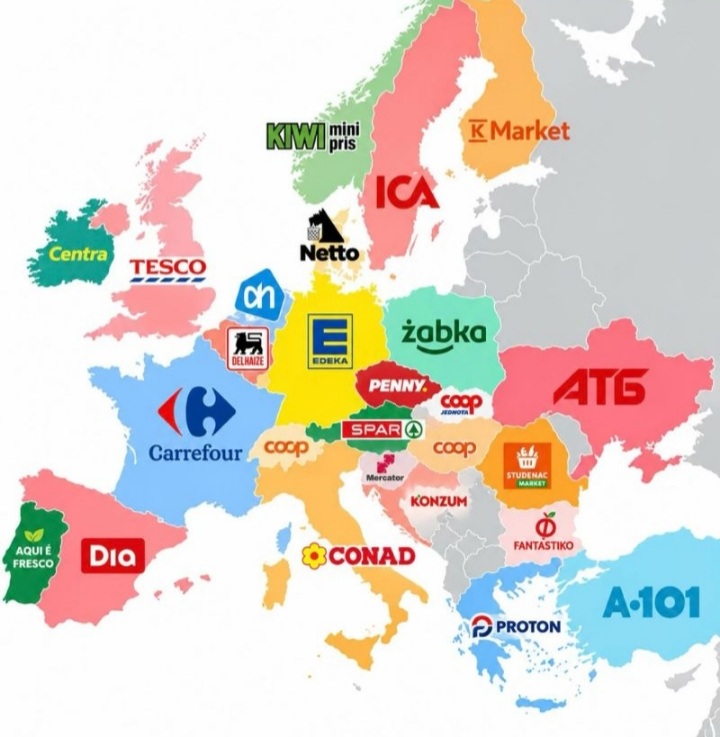
RINCIH.COM. Peta pengecer bahan makanan Eropa membuat pasar nasional tampak sederhana. EDEKA di Jerman, Carrefour di Prancis, Tesco di Inggris, Żabka di Polandia, ICA di Swedia, Conad di Italia.
Sementara masih asa merek-merek familiar masih bercokol, seperti Albert Heijn, Delhaize, Centra, KIWI, Netto, K Market, SPAR, Coop, PENNY, Dia, Mercator, Konzum, Fantastico, ATB, Proton, dan A101.
Selain itu ada Žabka. Pada akhir tahun 2025, grupnya melaporkan 12.339 toko, termasuk 173 di Rumania. Kekuatannya terletak pada kedekatan, kenyamanan, dan kunjungan yang sering. Carrefour melaporkan 6.766 toko di Prancis pada tahun 2025, mencakup berbagai hal mulai dari hipermarket hingga format lingkungan.
EDEKA memiliki 6.438 supermarket di bawah bendera intinya. Sementara kelompok yang lebih luas, termasuk Netto Marken Discount, mengoperasikan 10.871 lokasi ritel makanan. Tergantung di mana penghitungan dimulai, gambaran berubah.
Tidak Ada Catatan Kaki Akuntansi.
Pedagang independen dalam koperasi, toko waralaba, dan diskon yang dikelola secara terpusat masing-masing dihitung sebagai satu lokasi. Namun kepemilikan, otoritas penetapan harga, pengaturan pembelian, eksposur risiko operasional sangat berbeda.
Conad memiliki akar kooperatif. ICA menggabungkan merchant lokal dengan infrastruktur bersama. Carrefour menggunakan berbagai format operasional, termasuk waralaba. Aqui é Fresco dari Portugal menyatukan pengecer independen di bawah identitas yang sama.
Kemudian datang metrik yang tidak bisa ditampilkan peta: produktivitas. Penjualan per meter persegi, nilai rata-rata keranjang, penetrasi label pribadi, perputaran stok, dan biaya logistik sering memberi tahu kita lebih banyak tentang kekuatan komersial daripada jumlah pintu. Jaringan yang lebih kecil bisa memiliki omzet yang lebih besar atau leverage pembelian yang lebih kuat dibandingkan jaringan yang lebih besar.
Geografi semakin memperumit keadaan. Toko serba ada perkotaan melayani misi yang berbeda dari supermarket pedesaan. Biaya tenaga kerja, aturan perencanaan, frekuensi belanja, dan budaya makanan lokal menentukan apa yang berhasil. Eropa mungkin berbagi satu pasar, namun kebiasaan belanja tetap mengikuti ritme lokal.
Ada titik buta lain: spanduk individu tidak mengungkapkan bobot ekonomi kelompok seperti Schwarz, dengan Lidl dan Kaufland, atau luasnya Aldi dan REWE.
Peta ini berguna sebagai pembuka percakapan, bukan sebagai peringkat definitif. Tanpa tahun pelaporan yang sama, definisi toko yang konsisten, dan perbedaan yang jelas antara merek, grup, dan peritel afiliasi, perbandingannya menjadi rapuh.
Studenac Market tidak beroperasi di Rumania, melainkan di Kroasia. Di Rumania, pengecer lokal terbesar adalah Annabella. Dan patut disebutkan juga pengambilalihan Carrfour hypers baru-baru ini oleh grup lokal Dedeman Holding. (NcangSepti,Malte Karstan)